確認日:2026年10月8日 / 対象:これから青色申告を始めたい個人事業主・フリーランス 制度は改正によって変わることがあります。手続きの前に、必ず国税庁の公式ページで最新の内容を確認してください。この記事は税務相談ではありません。個別の判断は、税務署や税理士にご相談ください。
個人事業主の確定申告には、白色申告と青色申告があります。青色申告は、記帳などの手間がかかる代わりに、税金が軽くなる特典があります。
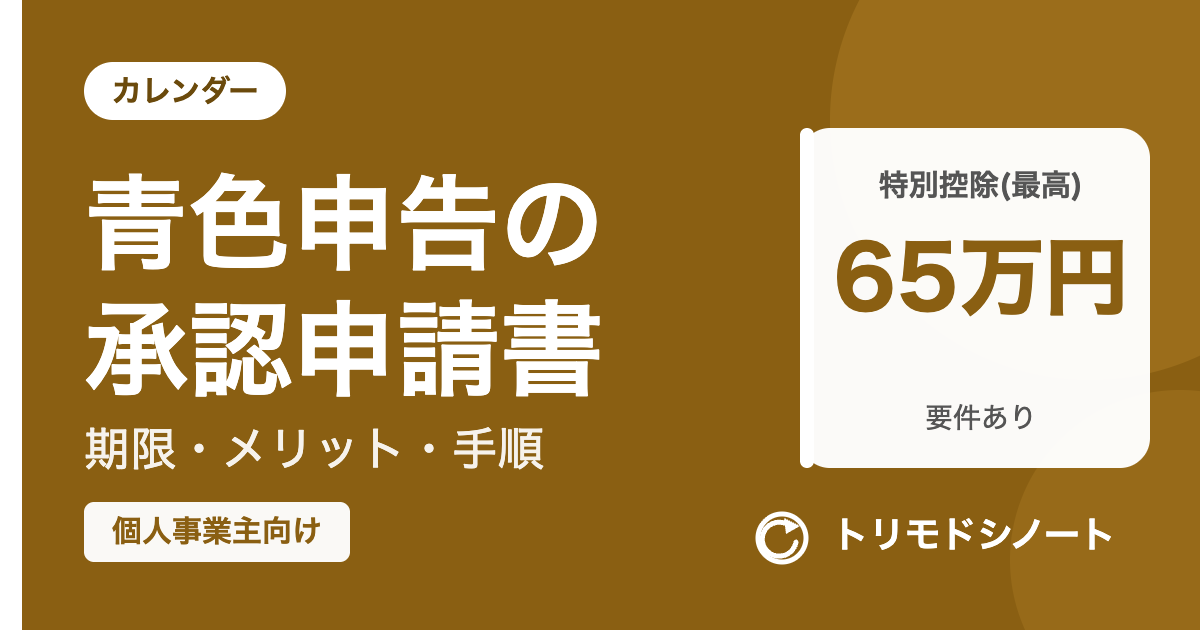
ただし、青色申告をするには、事前に「青色申告承認申請書」を税務署に出す必要があります。期限を過ぎると、その年は青色申告ができません。この記事では、期限、主な特典、手続きを整理します。
この記事でわかること
- 青色申告承認申請書の期限
- 青色申告の主な特典
- 開業届など、ほかの届出との違い
- 申請の前に確認すること
結論:期限は「3月15日まで」か「開業から2か月以内」
国税庁の案内では、青色申告承認申請書の提出期限は、次のとおりです。
| 状況 | 提出期限 |
|---|---|
| 原則(すでに事業をしている人が、新たに青色申告を始める) | 青色申告をしようとする年の3月15日まで |
| その年の1月16日以後に、新しく事業を始めた場合 | 事業を始めた日から2か月以内 |
| 相続で事業を引き継いだ場合 | 引き継いだ日から2か月以内(青色申告だった被相続人の事業を引き継いだ場合は、別の期限あり) |
(出典:国税庁 タックスアンサーNo.2070 青色申告制度)
たとえば、2027年分から青色申告をしたい場合、原則として2027年3月15日までに提出します。
申請書の出し方(提出先・提出方法・承認の扱い)
国税庁の「A1-8 所得税の青色申告承認申請手続」には、次のように書かれています。
- 提出先:納税地を所轄する税務署長(多くの場合、住所地の税務署)
- 提出方法:国税庁は、e-Taxソフト(WEB版)の「マイページ」から申請する方法を案内しています(スマートフォン・タブレット・パソコンから使えます)。パソコン用のe-Taxソフトで作成して提出することもできます。書面で作成して、持参または送付(郵送)で提出することもできます。
- 提出期限が土・日曜日・祝日などにあたる場合は、その翌日が期限になります。
- 承認の扱い(みなし承認):青色申告の承認を受けようとする年の12月31日(その年の11月1日以降に新しく業務を始めた場合は、翌年の2月15日)までに、処分の通知がなかったときは、承認されたものとみなされます。
- 青色申告の承認の取消しの通知を受けたり、「青色申告の取りやめ届出書」を出したりした日以後1年以内に申請書を出していないかなども、審査されます。
そのほか、国税庁は、次の場合に別の届出書が必要だと案内しています。
- 家族に給与を払って経費にしたい(青色事業専従者給与):「青色事業専従者給与に関する届出書」
- 現金主義の所得計算を使いたい:「所得税の青色申告承認申請書(兼)現金主義の所得計算による旨の届出書」
- 電子帳簿保存で65万円の控除を受けたい:電子帳簿保存に関する届出書(下の「特典」の節も参照)
(出典:国税庁「A1-8 所得税の青色申告承認申請手続」)
青色申告の主な特典
国税庁の案内にある、青色申告の主な特典は、次のとおりです。
① 青色申告特別控除(最高65万円・55万円・10万円)
- 最高55万円:次のすべてを満たす場合(国税庁 No.2072)
- 不動産所得または事業所得を生ずべき事業を営んでいること
- その所得に係る取引を、正規の簿記の原則(一般的には複式簿記)で記帳していること
- その記帳にもとづく貸借対照表・損益計算書・所得の金額の計算に関する明細書を確定申告書に添付し、控除を受ける金額を記載して、確定申告期限(翌年3月15日)までに提出すること
- 注意:現金主義による所得計算の特例を選んでいる人は、55万円の控除を受けられません。所得が55万円より少ない場合は、その所得が限度です。
- 最高65万円:上の55万円の要件を満たし、さらに次のどちらかを満たす場合
- その年の事業の仕訳帳・総勘定元帳を優良な電子帳簿の要件を満たして電子データで備え付け・保存し、届出書を出していること(令和4年分以後。すでに要件を満たして適用を受けている人が、引き続き満たす場合は、届出書は不要とされています)
- その年分の確定申告書、貸借対照表、損益計算書などを、e-Tax(国税電子申告・納税システム)で送信していること(イメージデータでの送信は不可)
- 最高10万円:上記以外の青色申告者
(出典:国税庁 タックスアンサーNo.2070。細かい要件は、No.2072「青色申告特別控除」でご確認ください)
② 青色事業専従者給与
生計を一にする配偶者や親族(15歳以上)で、事業に専ら従事している人に払った給与を、事前の届出に記載した範囲で、必要経費にできます。別の届出書が必要です。
③ 貸倒引当金
売掛金などの貸倒れに備えて、一定の金額を必要経費にできます。
④ 純損失の繰越し・繰戻し
事業が赤字になったとき、その損失を翌年以後3年間にわたって繰り越し、各年の所得から控除できます。前年も青色申告をしている場合は、繰り越しに代えて、前年の所得に繰り戻して、前年分の所得税の還付を受けることもできます。
青色申告のために必要な記帳と保存
- 青色申告の記帳は、原則として正規の簿記(貸借対照表と損益計算書を作成できる記帳)です。ただし、現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳のような帳簿で、簡易な記帳をするだけでもよいことになっています(この場合は、特別控除は最高10万円)。
- 帳簿と書類は、原則として7年間保存します。請求書、見積書、納品書などは、5年間でよいものもあります。
開業届との違い
開業したときは、青色申告承認申請書のほかにも、いくつかの届出があります。国税庁の「新たに事業を始めたときの届出など」には、次のような届出書と期限が載っています。
| 届出書 | 内容 | 提出期限(国税庁の記載) |
|---|---|---|
| 個人事業の開廃業等届出書 | 事業の開始、事務所の新設・移転・廃止など | 事業の開始等の事実があった日の属する年分の確定申告期限まで |
| 所得税の青色申告承認申請書 | 青色申告の承認を受ける | 原則3月15日まで/その年の1月16日以後に開業した場合は、開始日から2か月以内 |
| 青色事業専従者給与に関する届出書 | 専従者給与を必要経費にする | 原則3月15日まで/1月16日以後に開業・専従者が増えた場合は、その日から2か月以内 |
| 減価償却資産の償却方法の届出書など | 償却方法などを選ぶ | 事業を始めた日の属する年分の確定申告期限まで |
- 開業届(個人事業の開廃業等届出書)と、青色申告承認申請書は、別の届出で、期限も異なります。青色申告を考えている人は、青色申告承認申請書の期限を、必ず確認してください。
- 開業届の出し方は、開業届の出し方|期限・提出方法・一緒に出す届出で整理しています。
- 開業届の期限は、国税庁の表では「確定申告期限まで」と記載されています。他のサイトに「開業から1か月以内」とある場合がありますが、この記事では、国税庁の記載をそのまま紹介しています。迷う場合は、税務署に確認してください。
(出典:国税庁 タックスアンサーNo.2090)
申請の前に確認すること
- いつから青色申告をしたいか:原則、その年の3月15日まで。年の途中で開業した場合は、開始から2か月以内
- 記帳は、複式簿記でするか、簡易な記帳か:特別控除の額が変わる
- 65万円の控除を目指すか:電子帳簿保存またはe-Tax申告が条件
- 家族に給与を払うか:青色事業専従者給与の届出書も必要
- 帳簿・書類の保存:7年間(書類によっては5年間)
ケースで確認(仮の例)
※この節は、実在の人物の体験談ではありません。仕組みを分かりやすく説明するための仮の例です。数字は、公式の計算式で計算しています。実際の金額は、状況によって変わります。
例①:Fさんは、すでに個人事業主として事業を続けていて、2027年分から青色申告にしたい
- 提出の期限:青色申告をしようとする年の3月15日まで(2027年なら、2027年3月15日まで)
例②:Gさんは、2027年4月10日に、新しく事業を始めた(1月16日以後の開業)
- 提出の期限:事業を始めた日から2か月以内(2027年6月10日まで)
- 期間の数え方に迷う場合は、税務署に確認してください
よくある質問
- 申請の期限を過ぎたら、どうなりますか?
- その年は、青色申告の承認を受けられません。白色申告で申告することになります。翌年分から青色申告をしたい場合は、翌年の期限までに申請します。
- 開業届と青色申告承認申請書は、同じ書類ですか?
- 別の届出です。提出期限も異なります。
- 青色申告の特別控除は、必ず65万円ですか?
- いいえ。複式簿記で記帳して、期限までに申告した場合は最高55万円、電子帳簿保存またはe-Taxによる電子申告も満たした場合は最高65万円、それ以外の青色申告は最高10万円です。
- 帳簿は、何年保存しますか?
- 原則7年間です。請求書、見積書、納品書などは、5年間でよいものもあります。
- 申請は、オンラインでもできますか?
- 手続きの方法は、国税庁の案内で確認してください(この記事では、細かい手順は確認できていません)。
あわせて読みたい
- 確定申告の流れ|個人事業主の準備・提出・納付:申告の5ステップと、提出・納付の方法
- 開業届の出し方|期限・提出方法・一緒に出す届出:開業届の期限・提出方法と、県税事務所・国保・国民年金の手続き
- 個人事業主の年間やることカレンダー:期限を月別にまとめた、年間カレンダー
- 医療費控除のやり方|個人事業主の計算・手順:確定申告で、払った医療費を控除する方法
- インボイス経過措置まとめ|2割特例終了と3割特例:消費税とインボイスの、経過措置の期限
- 経費にできる?できない?|個人事業主の必要経費と家事按分の考え方:青色申告の特典と、経費・家事按分の考え方
この記事の確認方法
- 国税庁のタックスアンサー No.2070(青色申告制度)で、対象、帳簿と保存期間、特典、申請の期限を確認しました。
- 国税庁のタックスアンサー No.2090(新たに事業を始めたときの届出など)で、届出書と提出期限の表を確認しました。
- 国税庁の「A1-8 所得税の青色申告承認申請手続」で、提出先、提出方法、みなし承認、別の届出書を確認しました。No.2072で、特別控除(55万円・65万円・10万円)の要件を確認しました。
- 承認の通知が届くまでの具体的な期間と、優良な電子帳簿の細かい要件は、確認できていないため、断定せず、公式の案内を見るよう書いています。
- 確認日:2026年10月8日。
最終更新日:2026年10月8日
公式リンク(確認日:2026年10月8日)
- 国税庁:No.2070 青色申告制度
- 国税庁:No.2072 青色申告特別控除
- 国税庁:A1-8 所得税の青色申告承認申請手続
- 国税庁:No.2090 新たに事業を始めたときの届出など
- 国税庁:所得税の確定申告